2019年8月6日 星期二

危老重建時程獎勵 擬不延長

危老重建基準容積10%的「時程獎勵」將於2020年5月9日截止,點燃危老重建熱潮...

危老重建基準容積10%的「時程獎勵」將於2020年5月9日截止,點燃危老重建熱潮,儘管地方政府、建商甚至立委都希望延長危老時程獎勵,但內政部態度傾向不延長,鼓勵符合危老重建的老屋,儘快在倒數九個多月的時程獎勵期間,加緊腳步、趕緊送案。
今年以來,危老重建案量暴增,以台北市來說,目前透過危老推動師輔導重建中的報核案件,就有近400案。不少地方政府、建商向內政部表達意見,希望延長危老重建時程獎勵,也有立委已經提案希望爭取延長兩年。
不過內政部營建署傾向維持原定時程,不予以延長,鼓勵有需求的民眾儘快提出申請,目前也正在研議危老轉軌都更措施,據了解,在容積獎勵、面積限制上不會有太大變動,重點在於讓都更、危老案件的分流更為清楚。
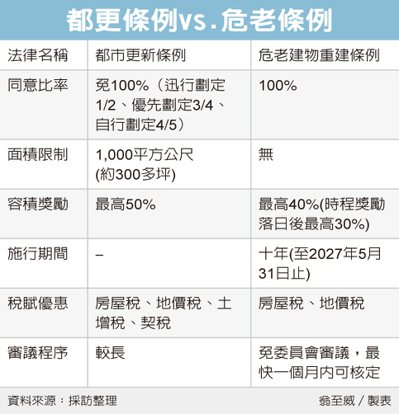
危老條例被稱為老屋重建的特快車,沒有最低面積限制,小坪數的案件也能夠快速啟動,不像都更條例規定基地面積至少得1,000平方公尺(約300多坪),也是危老重建案快速升溫的原因。
不過都更條例修法後,將容積獎勵明確化,若選擇透過都更條例改建老屋,要拿到法定最高的50%容積獎勵並不難,相較於危老條例容積獎勵最高僅40%,時程獎勵結束後,最高更只有30%,若僅考慮容積獎勵面,手上的老屋又沒有立即危險性,轉軌到都更未嘗不是一件好事。
經濟日報提供
內政部建議,民眾在選擇要走都更還是危老的時候,如果已取得全體土地及合法建築物所有權人同意之基地,可選擇危老條例申請重建,最快一個月內就可核定,尤其可把握最後九個月多月的時程獎勵,儘快讓危險建物得以翻修、改建。
但如果基地規模較大,產權複雜,有未辦繼承、神明會等無法釐清權屬情形,或有少數不同意戶、舊違建難以處理等問題,建議可走大範圍都更的模式,透過嚴謹程序及實質審議解決爭議,所得到的容積獎勵也未必較少

2019年4月16日 星期二

107年間出售104年12月31日以前取得房地,今年5月記得核實申報「房屋」財產交易所得哦!

南區國稅局表示,房地合一所得稅自105年1月1日起實行,個人於107年間有出售105年1月1日以後取得之房地,適用房地合一所得稅新制課稅規定,但如果出售之房地取得日在104年12月31日以前,其土地交易所得免稅,而「房屋」交易所得適用舊制規定,即應以房屋出售時之成交價額,減除原始取得成本,及因取得、改良與移轉該房屋而支付的一切費用後之餘額為所得額,併入個人107年度綜合所得總額申報。
該局說明,轄內林君106年間出售其88年買入之房地,林君106年綜合所得稅結算申報雖已列報該筆房屋之財產交易所得,但其以房屋評定現值578,000元,按財政部頒訂所得標準(屏東縣潮州鎮9%)申報房屋財產交易所得52,020元,經該局輔導後改按林君所提示之買賣交易契約,以房地實際成交價格1,150萬元扣除原始取得成本及費用470萬元,再按房地比核實計算房屋財產交易所得為65萬元。
國稅局提醒民眾,個人出售適用舊制課稅之房屋,應核實申報財產交易所得,如有漏未申報者,在稽徵機關尚未調查或未經他人檢舉前,請儘速向戶籍所在地稽徵機關補報及補繳稅款,以免遭受處罰。

2019年2月22日 星期五

房屋移轉申報契稅記得填「這個」

房屋移轉申報契稅時請記得填寫契稅申報書附聯,以維護自身權益房屋移轉申報契稅時請記得填寫契稅申報書附聯,以維護自身權益
新聞摘要
  • 房屋移轉申報契稅時請記得填寫契稅申報書附聯,以維護自身權益
新竹縣政府稅捐稽徵局表示,新竹縣契稅是由房屋所在地的鄉鎮市公所代徵,民眾向公所申報契稅時,如新購房屋供自住使用,可利用契稅申報書的附聯申辦房屋使用情形變更,即時按最低之自住住家用1.2%稅率課徵房屋稅,無須再另行填寫申請書變更,省時又便利。

該局特別提醒納稅義務人,為維護自身權益,請於購買房屋申報契稅時,記得填寫契稅申報書附聯,以免因未申請房屋使用情形變更,導致房屋實際作自住住家使用,房屋稅卻按較高的非自住住家用稅率課徵之情況發生。

適用自住住家用稅率要件如下:

1.非供出租或營業使用。

2.供本人、配偶或直系親屬實際居住。

3.本人、配偶及未成年子女全國合計3戶以內。

2019年2月11日 星期一

筆記起來!夫妻贈與房屋,應報繳契稅

筆記起來!夫妻贈與房屋,應報繳契稅
近日接獲民眾來電詢問:夫妻間相互贈與土地不課徵土地增值稅,為何贈與房屋卻要報繳契稅?
 
稅捐機關表示,依土地稅法第28條之2規定,配偶相互贈與之土地,得申請不課徵土地增值稅;但相互贈與之房屋,依契稅條例並無相關免徵規定,所以夫妻間贈與房屋,仍應依規定,於立約日起算30日內申報契稅。
 
稅捐機關特別提醒,不依規定期限申報契稅者,每超過3天,會加徵應納稅額1%的怠報金,最高以應納稅額為限,但不得超過新台幣15,000元。所以請民眾注意申報期限,以免逾期受罰。

2019年1月29日 星期二

欠稅禁止處分房地 可核實估價

報系資料照片納稅義務人欠繳稅款,最後名下財產遭到禁止處分登記時,財產價值原則上依據公告土地現值、房屋現值加計兩成來估價。不過,如果納稅人認為估價太低,可主動提出房屋時價相關證明,經查明屬實,就可以核實認定。
財政部北區國稅局表示,稅捐稽徵法規定,針對欠稅者的財產,稽徵機關可以通知有關機關不得為移轉或設定他項權利,來保全租稅債權。一般而言,針對禁止處分財產的價值認定,土地是以公告現值加兩成,房屋則是按稽徵機關核定的房屋現值加兩成來計算。不過,納稅人可主動提示證明文件以核實認定。
北區國稅局說,所謂土地、房屋時價資料及證明文件,依據財政部解釋令,共有報章雜誌所載市場價格、各縣市同業間帳載房地加權平均售價等八大項。
舉例來說,甲君欠稅720萬元,名下共有土地、房屋各一筆,公告土地現值及房屋評定現值分別為500萬元及250萬元。國稅局分別加計兩成後計算財產價值,土地禁止處分估價為600萬,房屋則為300萬元。
國稅局表示,由於土地估價距離欠稅仍有120萬差距,除了土地持分100%必須禁止處分外,部分房屋持分也逃不過,120萬的欠稅占房屋估價300萬的40%,因此房屋40%持分也得禁止處分。
但甲君隨後提出不動估價師的估價資料,土地估價為800萬元,光是這筆土地就超過欠稅金額,720萬欠稅額占估價800萬的90%,因此僅需禁止處分土地90%持分,房屋就得以保全。
經濟日報提供

2019年1月17日 星期四

繼承農地 5年內與共有人協議分割或與他人交換,補徵遺產稅賦大不同

繼承農地5年內與共有人協議分割或與他人交換,補徵遺產稅賦大不同繼承農地5年內與共有人協議分割或與他人交換,補徵遺產稅賦大不同
新聞摘要
  • 繼承農地5年內與共有人協議分割或與他人交換,補徵遺產稅賦大不同
南區國稅局潮州稽徵所表示,被繼承人所遺與他人共有之農地,經核免徵遺產稅後5年內,其繼承人與其他共有人(非繼承人)協議分割該農地,如分得之免稅農地價值小於依其持分計算之價值時(依農地之土地公告現值計算),需就減少之免稅農地價值追繳遺產稅,並就分得之免稅農地繼續列管。

該所進一步表示,若繼承之免稅農地於繼承發生日起5年內與他人農地等值交換,與上列共有物分割情形有別,雖交換前後之土地面積與公告現值均相等,因交換結果造成繼承人未就該繼承之農業用地繼續經營農業生產滿5年之事實,與免稅要件不符,應依法追繳免徵稅賦。

該所特別提醒納稅義務人,繼承農地5年內與共有人協議分割,或是與他人交換,其補徵之遺產稅賦大不同。

2019年1月8日 星期二

房地稅務!訂立契約並已繳納契稅可否申請退還

房地稅務!訂立契約並已繳納契稅可否申請退還
新聞摘要
  • 房地稅務!訂立契約並已繳納契稅可否申請退還
近日接獲民眾詢問:「與屋主簽訂買賣契約已經申報繳納契稅,並向地政機關辦妥所有權移轉登記,雙方因故解除契約,可否申請退還已繳納之契稅?」

稅捐機關表示,已辦建物所有權登記之房屋移轉,在未辦妥產權移轉登記前,納稅義務人可申請撤回契稅申報及退還其原繳納契稅;但繳清契稅並完成房屋移轉登記者,不可撤回契稅申報及退還其原繳納契稅,惟如該次所有權移轉,因法律行為不成立或當然、視為自始無效,地政機關依法院確定判決書、和解或調解筆錄,辦理回復所有權登記予原所有權人,可申請退還原繳納契稅。

稅捐機關進一步表示,未辦建物所有權第一次登記之房屋移轉,雙方當事人共同申請撤回契稅申報及退還其原繳納契稅,如經查明未實質移轉房屋產權,可退還其原繳納契稅;倘已實質移轉房屋產權,則不可撤回契稅申報及退還其原繳納契稅,但如該次移轉因法律行為不成立或當然、視為自始無效,檢附法院確定判決書、和解或調解筆錄,供稽徵機關查明屬實,可退還原繳納契稅。

2019年1月2日 星期三

租賃條例上路 租屋安心有保障

提醒注意 租賃條例上路 租屋安心有保障
提醒注意 租賃條例上路 租屋安心有保障
新聞摘要
  • 提醒注意 租賃條例上路 租屋安心有保障
為維護人民居住權,健全租賃住宅市場,保障租賃當事人權益,發展租賃住宅服務業,「租賃住宅市場發展及管理條例」自2018年6月27日施行。

瑞芳地政事務所許才仁主任表示,租賃住宅市場房客常會面臨廣告不實、惡意加價、房屋修繕等問題,而房東也可能遇到房客遲付租金、任意轉租、房屋損毀等問題,而在「租賃住宅市場發展及管理條例」施行後,藉由租賃契約全面規範、引進租賃住宅服務業提供專業服務、建立管理人員專業證照制度等多項變革,讓租賃契約有所規範、糾紛處理能有管道、租屋管理更專業,改善過去租屋市場不夠透明的問題,讓房東出租放心、房客居住安心。

許主任同時也表示,「租賃住宅市場發展及管理條例」及其相關子法陸續推動,即在保障房東與房客租賃權益並健全租賃住宅市場,民眾如有相關租賃需求,可先至新北市不動產買賣交易服務網之不動產交易安全專區,查詢租賃條例相關法規及各項租屋注意事項、合法租賃住宅服務業、糾紛調處管道等資訊,相信對於自我租賃權益保障,一定會有所幫助。

2018年12月27日 星期四

筆記備份!公告2019年「遺贈稅」免稅額、課稅級距

筆記備份!公告2019年「遺贈稅」免稅額、課稅級距
新聞摘要
  • 筆記備份!公告2019年「遺贈稅」免稅額、課稅級距
財政部公告2019年發生之繼承或贈與案件適用遺產及贈與稅(下稱遺贈稅)法規定之免稅額、課稅級距金額、不計入遺產總額及各項扣除額之金額如下:

一、遺產稅
(一)免稅額:新台幣(下同)1,200萬元。
(二)課稅級距金額:
1、遺產淨額5,000萬元以下者,課徵10%。
2、超過5,000萬元至1億元者,課徵500萬元,加超過5,000萬元部分之15%。
3、超過1億元者,課徵1,250萬元,加超過1億元部分之20%。        
(三)不計入遺產總額之金額:
1、被繼承人日常生活必需之器具及用具:89萬元以下部分。
2、被繼承人職業上之工具:50萬元以下部分。
(四)扣除額:
1、配偶扣除額:493萬元。
2、直系血親卑親屬扣除額:每人50萬元。其有未滿20歲者,並得按其年齡距屆滿20歲之年數,每年加扣50萬元。
3、父母扣除額:每人123萬元。
4、重度以上身心障礙特別扣除額:每人618萬元。
5、受被繼承人扶養之兄弟姊妹、祖父母扣除額:每人50萬元。兄弟姊妹中有未滿20歲者,並得按其年齡距屆滿20歲之年數,每年加扣50萬元。
6、喪葬費扣除額:123萬元。

二、贈與稅
(一)免稅額:每年220萬元。
(二)課稅級距金額:   
1、贈與淨額2,500萬元以下者,課徵10%。
2、超過2,500萬元至5,000萬元者,課徵250萬元,加超過2,500萬元部分之15%。
3、超過5,000萬元者,課徵625萬元,加超過5,000萬元部分之20%。           

財政部表示,依遺贈稅法第12條之1第1項規定,上開遺產稅、贈與稅之各項金額,每遇消費者物價指數較上次調整的指數累計上漲達10%以上時,自次年起按上漲程度調整之;因108年度適用之平均消費者物價指數未達應行調整標準,均免予調整。上述公告金額適用於2019年發生之繼承或贈與案件,公告內容可至該部賦稅署網站(http://www.dot.gov.tw),點選「公開資訊\賦稅法規\行政規則\遺贈稅法相關法規\108年遺產稅及贈與稅免稅額、不計入遺產總額及扣除額之金額」項下查閱。

2018年12月26日 星期三

違規農地,依限恢復農用,再移轉可適用不課土增稅

桃園市政府地方稅務局表示:依土地稅法第39條之2規定,不課徵土地增值稅之農地承受人於持有土地期間內,曾經有關機關查獲未作農業使用且未在有關機關規定期限內恢復作農業使用,或雖已恢復作農業使用而再經查獲有未作農業使用情事時,於再移轉時即使已取得區公所核發之農業用地作農業使用證明書,仍須課徵土地增值稅。

▲違規使用之農地,依限恢復農業使用,再移轉時方可適用不課徵土地增值稅
該局提醒民眾,如有農地經查獲違規使用者,請務必於裁處書或通知限期改正函所令限期內恢復農業使用,並保留已於限期內恢復農業使用之證明文件(例如:農業用地作農業使用證明書),且注意不要再次違規使用,否則再移轉時將增加土地增值稅之負擔。

2018年12月25日 星期二

贈與稅 申報「有期限」,小心逾限而受罰

財政部台北國稅局表示,依遺產及贈與稅法第5條規定以贈與論課徵贈與稅之案件,請納稅義務人於收到申報通知公文後10日內辦理申報,如逾限未申報,將依同法第44條規定處罰。

▲以贈與論案件,請於收到贈與稅申報通知公文後10日內申報,以免因逾限而受罰
該局說明,財政部76年5月6日台財稅第7571716號函釋規定,以贈與論課徵贈與稅之案件,稽徵機關應先通知納稅義務人於收到通知後10日內申報,故納稅義務人收到申報通知公文時,請於收到公文後10日內辦理贈與稅申報,以免因未依限申報受罰。
 
該局查核甲君無償移轉資金為其子購買土地,未辦理贈與稅申報,因係以自己之資金無償為他人購買財產,符合遺產及贈與稅法第5條第3款規定,乃通知納稅義務人甲君於收到公文10日內辦理贈與稅申報,並經大樓管理員簽收送達在案,惟贈與人甲君未於收到補報通知公文10日內辦理贈與稅申報,乃依查得資料核定補徵甲君贈與稅額並裁處罰鍰。
 
該局呼籲,納稅義務人如收到稽徵機關之補報通知公文,請儘速向稽徵機關洽詢,並請於補報通知公文送達10日內辦理贈與稅申報,以免遭稽徵機關裁處罰鍰。

2018年12月24日 星期一

房地合一 不論交易有無賺錢均要辦理申報

財政部高雄國稅局表示:房地合一課稅新制自2016年1月1日施行至今,將屆滿3年,許多民眾仍誤以為出售房屋、土地有獲利才須辦理申報。然依所得稅法規定,個人房屋、土地交易,不論有無應納稅額,都應於房屋、土地完成所有權移轉登記日之次日或房屋使用權交易日之次日起算30日內辦理申報,其有應納稅額者,應一併檢附繳納收據。

▲房地合一稅制不論交易有無賺錢均要辦理申報
該局提醒民眾,個人除可填寫「個人房屋土地交易所得稅申報書」,於規定期限內併同契約書影本、其他有關文件及自繳稅款證明(有應納稅額者),向戶籍所在地國稅局辦理申報外,亦可至財政部電子申報繳稅服務網站下載個人房屋土地交易所得稅電子申報軟體進行申報。

2018年12月20日 星期四

個人經常性買賣不動產 須徵營業稅

近年來個人售屋課徵營業稅爭議不斷,財政部昨(18)日統一訂立函釋,個人買賣不動產只要符合固定營業場所、具備營業牌號、雇用員工處理房屋銷售或是經常性銷售房屋行為等要件中任何一項,就必須申報營業稅籍。
官員指出,在94年函釋後,經常性或持續性銷售房屋行為的定義受到質疑,國稅局甚至把每年銷售6戶以上房屋者一律認定為須申報營業稅。但為了符合營業稅立法意旨,因此財政部在106年中另立新函釋,如果是持有房屋6年後才販售,或是取得建屋前土地超過10年,都可視為「祖厝」,考量民情下不列入範圍。
財政部表示,稅局審核一般民眾經常性銷售不動產標準,是以「土地持有期間」、「房屋使用狀態」及「房屋銷售情形」等要件做為準則,如果是明顯的大量買賣、持有時間極短、長期為空屋狀態,自然就會認定為有經常性或持續性銷售行為。
另外除了個人購屋外,包括法拍屋、個人土地建屋、營業人合建分屋、拆除改建房屋、參與都市更新並銷售分得房屋等範圍都會被列入審核範圍,如果涉及到營業場所、牌號、員工或是經常性銷售要件,符合任一項都會被要求登記營業稅籍、每2月報繳一次。
官員提醒,若民眾經常以買進賣出賺取差價方式從事房地產買賣,一定要向國稅局辦理營業登記,出售房屋時也要依法報繳營業稅,以免被補稅送罰,尤其房屋單價動輒數百萬元,即使是1%計算營業稅跟罰鍰也會高達數十萬元。

2018年12月19日 星期三

被繼承人應納稅捐 繼承人有代繳責任


▲提醒注意 被繼承人應納稅捐 繼承人有代繳責任

納稅義務人死亡後,其應納稅捐究竟應該由誰繳納呢? 稅捐機關表示,被繼承人的應納稅捐,應由其繼承人在被繼承人所遺留的財產範圍內,負代繳責任。

稅捐機關表示:納稅義務人死亡時如尚有滯欠稅捐,依司法院釋字第622號解釋及稅捐稽徵法第14條第1項規定,如無遺囑執行人,應以繼承人為代繳義務人發單補徵,由繼承人就被繼承人遺有財產範圍內代為繳納,並於繳清後始得分割遺產或交付遺贈。倘繼承人違反該項規定,應就未繳清之稅捐,負繳納義務。如逾期未繳納,稽徵機關將對繼承人之固有財產為強制執行及禁止處分,如欠稅達限制出境標準者,將對繼承人為限制出境處分。
 
稅捐機關呼籲:被繼承人死亡時如尚有滯欠稅捐,繼承人應儘速代為繳納,切勿心存僥倖,於稅捐繳清前分割遺產或交付遺贈,以免影響自身權益,得不償失。

2018年12月17日 星期一

小心二親等間財產買賣「變成贈與」

二親等以內親屬間財產之買賣,應提出已支付價款之確實證明,否則視同贈與
新聞摘要
  • 二親等以內親屬間財產之買賣,應提出已支付價款之確實證明,否則視同贈與
財政部高雄國稅局表示:二親等以內親屬間財產之買賣,應提出「非由出賣人貸與或提供擔保向他人借得」之已支付價款證明,否則將以贈與論,課徵贈與稅。

該局舉例說明,出賣人甲母與買受人乙子簽訂A房地買賣契約,約定由乙子以總價款400萬元承買甲母所有之A房地,嗣後乙子另以甲母所有之B房地為擔保向銀行借款400萬元,支付向甲母購買A房地價款,並由甲母申報二親等以內親屬間非屬贈與之財產買賣,因乙子向甲母購買房地之400萬元價款,乃出賣人甲母提供其所有之房地作為擔保向銀行借得,不符合「遺產及贈與稅法第5條第6款」中「…已支付之價款非由出賣人貸與或提供擔保向他人借得…」之規定,應以贈與論,課徵贈與稅。

該局進一步提醒,二親等以內親屬間財產之買賣,除了應提出已支付價款之確實證明,以證明買受人有購買能力以外,且該已支付之價款要符合「非由出賣人貸與或提供擔保向他人借得」之規定,否則國稅局會將該買賣以贈與論,課徵贈與稅。

2018年12月13日 星期四

被繼承人 死亡前5年內繼承之財產「有這個規定」

被繼承人死亡前5年內繼承之財產不計入遺產總額,以已納遺產稅者為限
新聞摘要
  • 被繼承人死亡前5年內繼承之財產不計入遺產總額,以已納遺產稅者為限
財政部南區國稅局表示,被繼承人死亡前5年內,繼承之財產列為不計入遺產總額,是指該項財產在被繼承人死亡前5年內,繼承前次被繼承人之財產已申報繳納遺產稅者為限。

該局說明,遺產及贈與稅法第16條第10項規定:「被繼承人死亡前5年內,繼承之財產已納遺產稅者。」不計入遺產總額,其立法意旨係為避免同一筆財產因短時期內連續繼承而一再課徵遺產稅,加重納稅義務人之負擔,故其適用前提,自以5年內繼承之財產完納遺產稅為限,倘被繼承人死亡前5年內繼承之財產,原未繳納遺產稅(如未達課徵標準),因無一再課徵情形,自應將該財產併入被繼承人遺產總額課稅。

該局進一步說明,若5年內連續發生3次繼承事實,同一筆財產於第1次繼承時已繳納遺產稅,雖第2次繼承時曾依規定不計入遺產總額,惟第3次繼承因距第1次未達5年,仍可免予計入遺產總額。

2018年12月11日 星期二

繼承未辦保存建物要記得向稅捐處辦理更名

稅務短訊 繼承未辦保存建物要記得向稅捐處辦理更名稅務短訊 繼承未辦保存建物要記得向稅捐處辦理更名
  • 稅務短訊 繼承未辦保存建物要記得向稅捐處辦理更名
稅捐機關表示,近來常有民眾詢問,被繼承人遺有未辦保存登記房屋時,應如何辦理納稅義務人名義變更之相關問題。

稅捐機關指出,被繼承人遺有未辦保存登記之房屋,繼承人如要辦理房屋納稅義務人名義變更,應先向國稅局申報遺產稅後,再檢附國稅局核發之遺產稅繳清(免稅)證明書、繼承系統表、遺產分割協議書等相關文件,向房屋所在稅捐分處辦理變更納稅義務人名義事宜。

經書面審核並查明納稅義務人未欠繳以往年度房屋稅後,即依繼承人之申請變更納稅義務人名義。如繼承之房屋係依民法第1141條規定由繼承人平均繼承者,依財政部2010年4月21日台財稅字第09904005171號函釋,無須檢附分割協議書辦理納稅人名義變更。

2018年12月10日 星期一

出售短期持有房地,六種情形可適用20%較低稅率

筆記起來 出售短期持有房地,六種情形可適用20%較低稅率
新聞摘要
  • 筆記起來 出售短期持有房地,六種情形可適用20%較低稅率
      房地合一課徵所得稅新制上路後,個人出售房地須依照持有期間課徵所得稅,最高稅率為45%,有民眾問及,因家庭因素而必需出售短期持有之房地,是否可適用較低稅率課稅?

南區國稅局表示,個人出售房地,若持有期間未超過1年,稅率為45%,超過1年但未超過2年者,稅率則為35%,倘個人因調職、非自願性離職或其他非自願性因素,出售持有期間在2年以下之房屋、土地者,得按20%稅率課徵所得稅。

該局進一步說明,適用此類稅率案件有6種情形:
一、個人或其配偶於工作地點購買房屋、土地辦妥戶籍登記並居住,且無出租、供營業使用或執行業務使用,後來因調職或有符合就業保險法規定非自願性離職情事,或符合職業災害勞工保護法規定終止勞動契約,須離開原工作地而出售該房地者。

二、個人依民法規定出售於取得土地前遭他人越界建築房屋部分之土地給該房屋所有權人者。

三、個人因無力清償債務(包括欠稅),其持有之房屋、土地依法遭強制執行而移轉所有權者。

四、個人因本人、配偶、本人或配偶之父母、未成年子女或無謀生能力之成年子女罹患重大疾病或重大意外事故遭受傷害,須出售房地負擔醫藥費者。

五、個人依據家庭暴力防治法規定取得通常保護令,為躲避相對人而出售自住房地者。

六、個人與他人共有房屋或土地,因他共有人依土地法規定未經其同意而交易共有房屋或土地,致須交易其應有部分者。

2018年12月7日 星期五

地價稅、房屋稅「時間序列」大不同

地價稅、房屋稅繳納期間及課稅期間大不同
地價稅、房屋稅繳納期間及課稅期間大不同
新聞摘要
  • 地價稅、房屋稅繳納期間及課稅期間大不同
【MyGoNews方暮晨/綜合報導】地價稅的開徵及繳納期間為每年11月份,課稅期間為當年度1月1日至12月31日,但以8月31日當日土地登記簿所記載之所有權人為當年度納稅義務人。因此,如果在8月31日前完成土地所有權移轉登記,新的土地所有權人持有土地雖未滿一年,仍應繳納全年地價稅,反之如果在8月31日以後才移轉土地,雖然土地已賣掉,但原所有權人仍會收到本年度的地價稅稅單。

房屋稅的開徵及繳納期間為每年5月份,課稅期間為前年度7月1日至本年度6月30日,和地價稅不同的是,房屋稅採按月計課。舉例來說,若房屋於2017年3月1日建造完成並申報房屋稅籍,則2017年度房屋稅必須負擔4個月;若於2017年8月1日建造完成並申報房屋稅籍,則2018年度房屋稅必需負擔11個月。

2018年12月6日 星期四

2招節地價稅 申請自用住宅 、盤點減免稅地

地價稅節稅並不難,地方稅局提供兩招節稅撇步,也就是申請自用住宅並盤點可減免稅地,符合資格、完成申請的納稅義務人,今年地價稅開徵期間,就可以適用。
高雄市稅捐稽徵處指出,土地如果符合特別稅率要件,則可適用單一稅率,不計入地價總額以累進稅率計徵,其中,自用住宅用地稅率千分之二是最低稅率,與基本稅率千分之十起跳,至少相差四倍。
依規定,要適用自用住宅用地稅率,本人或配偶、直系親屬須辦妥戶籍登記,且該地房屋必須無出租、無營業情形,且全國以一處為限。
稅捐稽徵處也建議民眾盤點減免稅地,能省則省。例如依法核定的工業區土地,並按工業主管機關核定規劃使用且已取得證明文件,無論自用或是出租供興辦工業使用,都可適用工業用地特別稅率千分之十課徵地價稅。
不過,要適用特別稅率或減免地價稅,都必須在9月25日前,向所屬稽徵機關提出申請,如果今年來不及提出申請,就要等待明年地價稅課徵期間,才可適用了。
而稽徵機關簡政便民,要申請特別稅率的民眾,如果因為時間因素無法臨櫃辦理,也可以透過網路線上申辦,動動手指,幾分鐘內就可輕鬆完成,務必如期申辦,以保障自身權益。